Senado cobra esclarecimentos do TCU sobre alíquota de 11,3% da CBS
Senadores solicitam ao TCU detalhes sobre a alíquota de 11,3% da CBS após divergências em cálculos apresentados por especialistas e necessidade de definição até dezembro

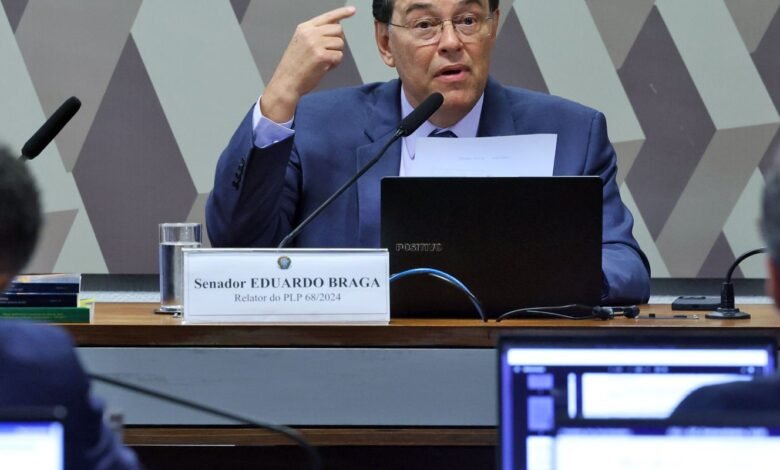
Em uma reunião decisiva na última quarta-feira (18), a Comissão de Assuntos Econômicos (CAE) do Senado aprovou um requerimento que busca esclarecimentos do Tribunal de Contas da União (TCU) sobre a alíquota de 11,3% da Contribuição sobre Bens e Serviços (CBS).

Os senadores, liderados por Eduardo Braga (MDB-AM), relator da reforma tributária, solicitaram acesso a estudos, metodologias e atas que sustentam a recomendação do TCU para a alíquota em 2027. O requerimento também inclui um pedido de informações ao Ministério da Fazenda.
A aprovação deste requerimento surge em resposta a críticas levantadas por especialistas, que questionaram as estimativas de sonegação e inadimplência apresentadas pelo TCU, além de sugerirem cálculos alternativos com porcentagens inferiores.
A CBS, que irá substituir o PIS e a Cofins a partir de janeiro de 2027, é um elemento crucial da reforma tributária que está em andamento.
O Senado tem até 15 de dezembro para decidir sobre a alíquota de referência. Se não alcançar um consenso nesse período, prevalecerá o percentual estipulado pelo TCU.
Divergências nas estimativas
Um dos pontos centrais do debate é o hiato de conformidade, que mede a discrepância entre os tributos devidos e os realmente arrecadados, incluindo as perdas provocadas por sonegação e inadimplência.
Enquanto o TCU apontou uma estimativa de 15,9% para esse índice, Braga considerou esse número excessivamente conservador, especialmente com a introdução de novas ferramentas na reforma, como o split payment, que permite a separação automática do imposto no momento do pagamento.
Ele também pediu à consultoria do Senado que realizasse simulações usando índices de 12,5%, 11% e 10% para analisar o impacto na alíquota.
Durante as audiências, propostas com valores inferiores aos 11,3% sugeridos pelo TCU foram apresentadas:
- 8,62%: Cálculo do deputado Luiz Carlos Hauly (Podemos-PR), em um cenário sem incentivos ou renúncias fiscais.
- 10,91%: Segunda simulação de Hauly, levando em conta hipóteses adicionais de inadimplência e incentivos tributários.
- 10,3%: Estimativa do empresário Miguel Abuhab, um dos criadores do split payment, com base na obrigatoriedade de vinculação entre documentos fiscais e pagamentos via Pix ou cartão.
Abuhab defendeu que o cruzamento automático dessas informações poderia reduzir a sonegação e projetou uma arrecadação adicional de até R$ 168 bilhões por ano em ICMS para os estados, embora esses números sejam projeções pessoais e não tenham sido validadas pelo TCU.
Defesa governamental da alíquota
No dia anterior, o ministro da Fazenda, Dario Durigan, defendeu a alíquota de 11,3%, mas considerou que a tributação média efetiva deverá ser em torno de 8,5%, devido a isenções e reduções projetadas na reforma.
As isenções e tratamentos diferenciados incluem reduções de 40% para hotéis e restaurantes, 60% para setores de educação, cultura e imprensa, e 30% para determinadas profissões liberais, com a cesta básica isenta de tributos.
Durigan comentou que a estimativa inicial do governo era de 9,21%, mas este número subiu para 11,3468% após a aprovação das benesses e regimes diferenciados no Congresso.
Embora Durigan tenha rejeitado a proposta de adiar a reforma para 2028, ele admitiu que ajustes poderiam ser necessários para facilitar a adaptação das empresas ao novo sistema.
Pelo entendimento das empresas
Na audiência, o Conselho Federal de Contabilidade (CFC) pediu transparência na metodologia empregada pelo TCU. O vice-presidente da entidade, Márcio Schuch Silveira, ressaltou que as empresas já estão estabelecendo seus preços para 2027 sem ter conhecimento da alíquota final.
A Ordem dos Advogados do Brasil (OAB) descreveu os cálculos como uma “caixa preta” e sugeriu o adiamento da reforma por conta da insegurança jurídica gerada.
Ricardo Luiz Oliveira de Souza, diretor de Tributação do Comitê Gestor do IBS, fez um alerta sobre como a definição da CBS pode restringir a capacidade de tributação de estados e municípios, que dependem de impostos sobre o consumo.
Transição em 2027
O secretário da Receita Federal, Robinson Barreirinhas, destacou que uma espera de um ano para a reforma poderia resultar em uma perda de R$ 10 bilhões em benefícios para a população de baixa renda em 2027, considerando os efeitos do cashback e a redução de impostos sobre serviços essenciais como água, energia elétrica e telecomunicações.
Com as audiências encerradas, a CAE deve agora se debruçar sobre as metodologias antes de definir a alíquota. O Senado tem aproximadamente um mês para chegar a uma conclusão.